Preparo todos los días este resumen de temas que me llaman la atención. Desde ahora lo comparto. Si te interesa, por favor compartilo; si no, al pie está un link para desuscribirte.
Paraguay
con un guaraní fuerte, Itaú a baja su proyección de inflación a 3% y mantiene pronóstico de crecimiento en 4,5%,
la deuda pública sube US$ 2.593 millones en un año, pero su peso sobre el PIB baja a 35%,
Fitch mantiene a Paraguay en grado especulativo y deja en duda el “triplete” de calificación.
Mundo
el petróleo Brent salta cerca de 5% y supera US$ 105 por ataques a buques en el Golfo y Ormuz,
el Treasury a 10 años ronda 5,34% y los futuros de Wall Street caen desde máximos,
el gobernador de la Fed, Waller, abre la puerta a una pausa en octubre, pero el mercado sigue apostando a otra suba en diciembre.
Más alla de los mercados
dos equipos en Viena y Pekín presentan los primeros relojes nucleares operativos,
en Okinawa mueven un diamante de un centímetro solo con la fuerza del spin electrónico,
UNSW y UtmoLight certifican 23,5% de eficiencia en un submódulo de perovskita de 676 cm².
Arte de hoy
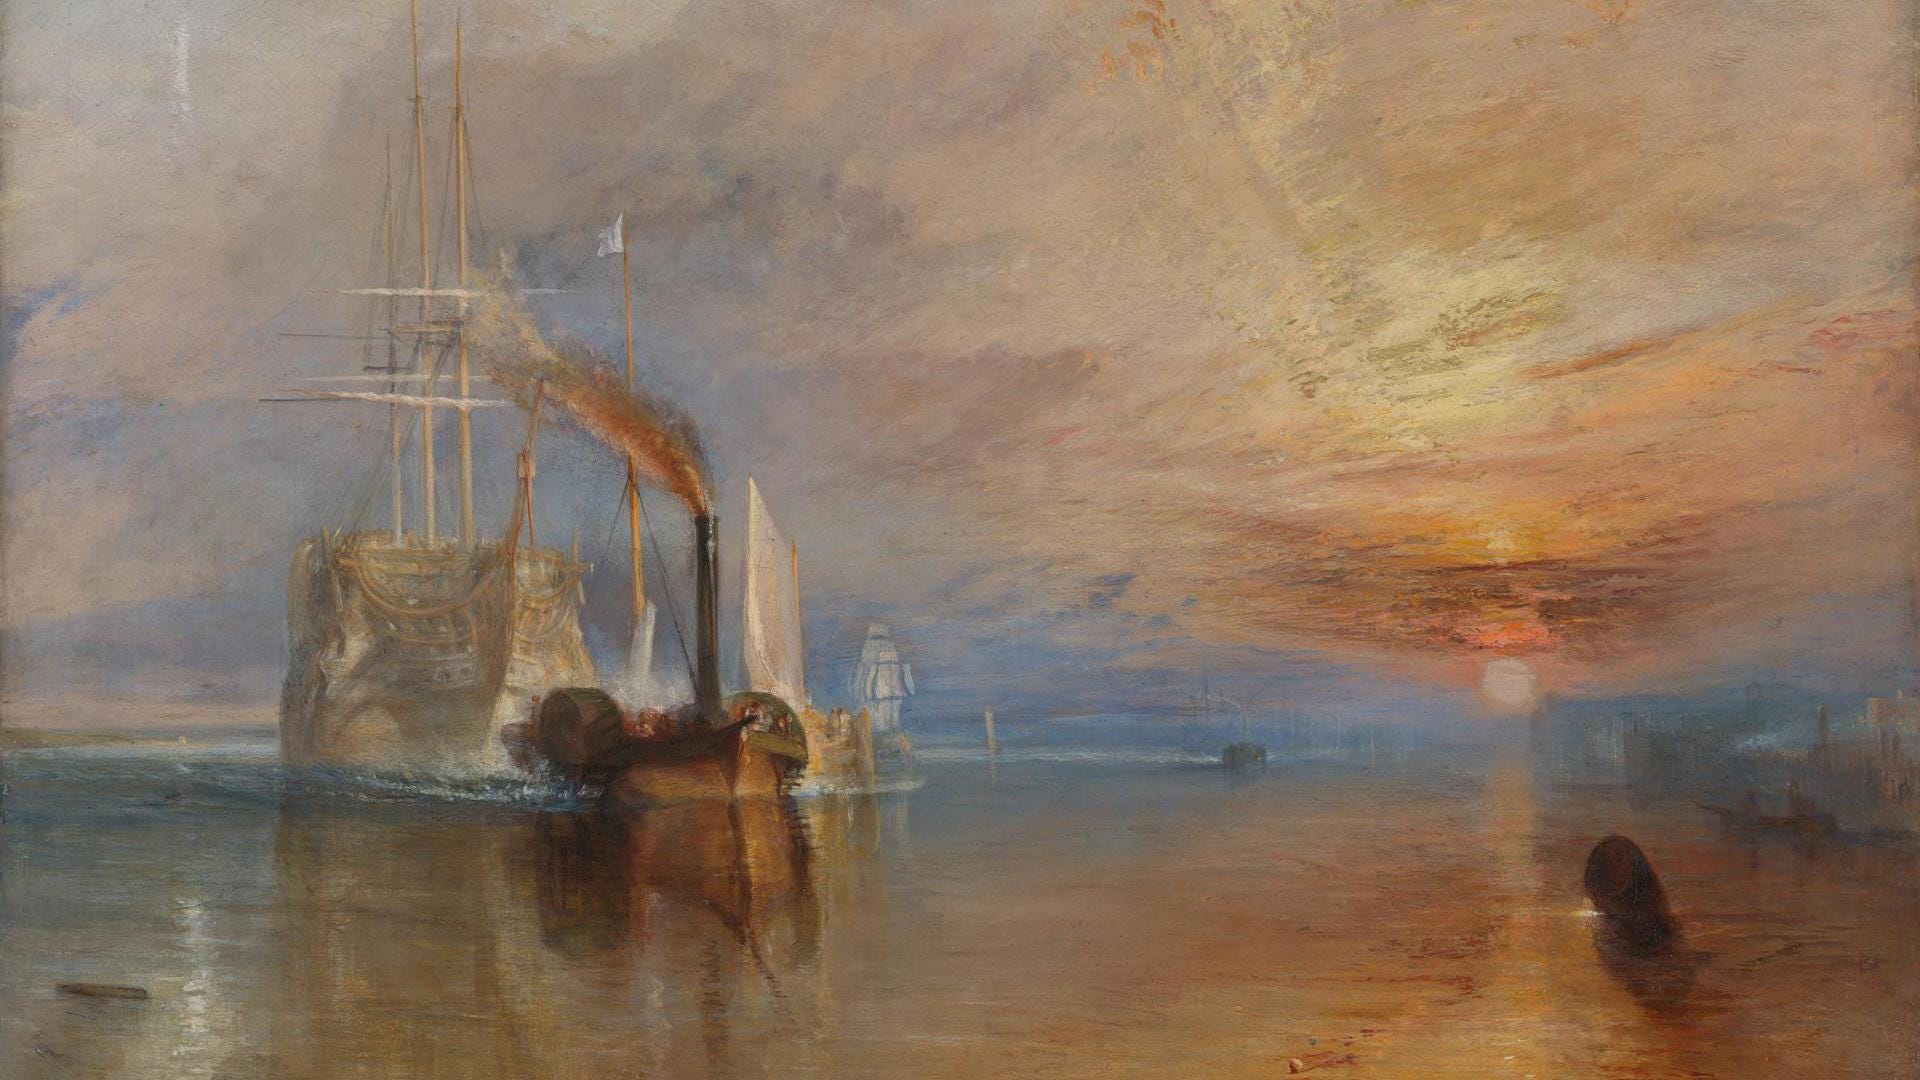
The Fighting Temeraire (1839), de J. M. W. Turner, exhibido en The National Gallery. Un remolcador a vapor lleva al HMS Temeraire por el Thames, al desguace. El velero de 98 cañones luchó en Trafalgar en 1805 y 1838 la Armada lo vendió por la madera.
Paraguay
Itaú baja la inflación a 3% y atribuye parte del alivio al guaraní
En su último escenario macro sobre Paraguay, Itaú Datos Macro mantuvo la proyección de crecimiento de 4,5% para 2026 y recortó la de inflación de 3,5% a 3%. El banco destaca un guaraní fuerte respaldado por exportaciones agrícolas sólidas y por rendimientos en moneda local que siguen atrayendo estrategias de carry. Ese tipo de cambio, dice el informe, contuvo la inflación importada en bienes transables y compensó parte del alza de los combustibles. En septiembre el IPC subió 0,1% mensual y la inflación interanual quedó en 1,7%. Itaú espera que el tipo de cambio cierre el año en torno a G. 6.100 por dólar y que el BCP deje la tasa de política en 5,50% hasta finales de 2027. El BCP actualizará su propio pronóstico el viernes 16 de octubre.
La cosecha y el consumo sostienen el 4,5%; la inversión fija, en cambio, cayó 11,8% interanual en el segundo trimestre, sobre todo por menos compras de maquinaria y vehículos. Quien paga el costo del guaraní fuerte es el exportador y, en menor medida, el productor que compite con importados baratos; quien se beneficia es el consumidor de bienes traídos del exterior y el deudor en dólares. Itaú ya ve la actividad más floja en el 2T26 (4% interanual, −0,9% desestacionalizado) y una recuperación en el IMAEP de julio. El número de inflación baja no es solo “mejor gestión de precios”: es un tipo de cambio que traslada al sector externo parte de la contención.
La Nación: Guaraní fortalecido ante el dólar ayudó a contener precios
InfoNegocios: Itaú mantiene crecimiento de 4,5% y baja inflación a 3%
La deuda pública crece en dólares, pero pesa menos sobre el PIB
El MEF reportó que la deuda pública llegó a US$ 22.325 millones al cierre de agosto, US$ 2.593 millones más que un año atrás (+13,1%). La externa suma US$ 18.471 millones (82,7% del total) y la interna US$ 3.854 millones, el tramo que más creció (+47,8%). Aun así, la relación deuda/PIB bajó a 34,98%, desde 39,69% en agosto de 2025 y 41,13% en diciembre. El salto del PIB en dólares que usa el MEF (de US$ 49.717 millones a US$ 63.814 millones) explica buena parte de esa mejora: no es un crecimiento real de 28%, sino un guaraní más apreciado al convertir el PIB a dólares.
El saldo absoluto sigue subiendo —US$ 1.877 millones solo en los primeros ocho meses de 2026— y la Administración Central concentra el 87,3% del stock. El indicador que miran las calificadoras no es solo el ratio: es si el Estado puede volver a la regla fiscal sin acumular atrasos. Un ratio que baja por tipo de cambio mientras el stock en dólares sigue subiendo deja al Tesoro más expuesto si el guaraní se debilita o si hay que refinanciar a tasas largas más altas en el exterior.
Fitch deja a Paraguay sin el “triplete” y apunta a la credibilidad fiscal
Fitch Ratings mantuvo a Paraguay en grado especulativo, un escalón debajo del grado de inversión que ya tienen Moody’s y S&P. El editorial de ABC del jueves recoge el diagnóstico de la agencia: atrasos acumulados y postergación de la Ley de Responsabilidad Fiscal “debilitan la credibilidad de la política fiscal”. Fitch duda del nuevo cronograma y estima que en 2028 el déficit seguirá en torno al 2% del PIB, como mínimo. El Gobierno había prometido volver al tope de 1,5% este año; ahora admite 3,2% en 2026 y empuja la convergencia a 2028.
Con dos de tres agencias en grado de inversión, Paraguay ya entra en muchos mandatos que miran la nota mediana. El tercer sello abre más puertas y barata un poco más el margen, pero Fitch está cobrando algo distinto: historial de incumplimiento de la regla. Quien paga esa cuenta no es solo el discurso político: es el diferencial que exige el inversor extranjero cuando ve atrasos a proveedores, reprogramaciones y un presupuesto 2027 con supuestos de tipo de cambio e ingresos difíciles de alcanzar.
Mundo
El Brent supera US$ 105 y el riesgo vuelve a pasar por Ormuz
Los futuros del Brent subieron alrededor de 4,8% el jueves y pasaron de US$ 105 el barril, según Reuters, ante más ataques a buques en el Golfo y el Estrecho de Ormuz. El WTI se movió en la misma dirección. El tránsito de buques por Ormuz ya venía en mínimos de dos meses, según datos de Kpler citados en coberturas de mercado. El alza del crudo reactivó el temor a que la inflación energética se pegue otra vez a los precios al consumidor en EE.UU. y Europa.
El mecanismo es directo: menos oferta segura en la ruta que mueve una fracción grande del petróleo mundial sube el precio spot; ese precio entra en costos de transporte y de producción; los bancos centrales lo leen como riesgo de inflación persistente. Quién paga depende del contrato: la refinadora y el consumidor final absorben el shock; el productor con barriles disponibles captura la renta. Para un importador neto de combustibles como Paraguay, el traslado es por precio interno y por tipo de cambio si el dólar también se fortalece con el riesgo geopolítico.
Kitco / Reuters: Futuros de Wall Street caen por el alza del petróleo y los yields
XTB: Un salto de más de 4% en el petróleo pesa sobre los índices
Los yields largos siguen altos y las acciones ceden desde récords
El rendimiento del Treasury a 10 años rondaba 5,34%, cerca de máximos desde 2002, mientras los futuros del Dow, el S&P 500 y el Nasdaq abrían en rojo. Un día antes, el rebote de yields y del petróleo habían sacado al S&P y al Nasdaq de máximos históricos y cortado una racha alcista del Dow. En Europa, el Euro Stoxx 50 caía alrededor de 1%. Megacaps como Amazon, Tesla y Nvidia perdían cerca de 1% en la previa.
Cuando el petróleo y los bonos se venden juntos, el mercado está diciendo que espera inflación más pegajosa y dinero más caro por más tiempo. Eso comprime valuaciones: la tasa libre de riesgo sube y el valor presente de ganancias lejanas —sobre todo en tecnología— baja. Quién paga es el tenedor de duración larga y el equity caro; quién cobra es quien puede reinvertir a yields de 5% sin asumir el riesgo de crédito. La temporada de resultados de bancos, que arranca la semana próxima con JPMorgan, va a medir si las ganancias corporativas alcanzan para sostener precios con esa tasa de descuento.
Kitco / Reuters: Futuros de Wall Street caen por el alza del petróleo y los yields
Investing.com: Yields elevados y acciones a la baja
Waller habla de flexibilidad; el mercado mira diciembre, no octubre
El gobernador de la Fed Christopher Waller dijo que probablemente harán falta más subas para llevar la inflación al 2%, pero que hay “flexibilidad” sobre el ritmo y que no hace falta endurecer en cada reunión. Los traders siguen viendo una pausa casi segura en la reunión de octubre y una probabilidad alta de otra suba en diciembre, según CME FedWatch. El CPI de septiembre, la semana próxima, será la prueba intermedia.
La Fed ya subió un cuarto de punto en septiembre, al rango 3,75%–4%, con apoyo unánime pero con lecturas distintas: unos lo vieron como seguro contra inflación persistente; otros, como contención de shocks energéticos. Waller separa el destino (más restricción) del calendario (no necesariamente en octubre). Quién paga un error de timing es distinto: si la Fed se atrasa, el tenedor de bonos y el consumidor enfrentan inflación más alta; si se adelanta, el costo lo absorben el crédito y el empleo. Con el Brent otra vez arriba de US$ 100, el sesgo del mercado hacia diciembre no es complacencia: es esperar un dato de precios antes de apostar el próximo movimiento.
Kitco / Reuters: Waller y las apuestas de diciembre en FedWatch
Más allá de los mercados
Los primeros relojes nucleares operativos llegan desde Viena y Pekín
Dos equipos, uno en Viena y otro en Pekín, describieron en Nature los primeros relojes nucleares en funcionamiento. No usan fisión ni fusión: miden el tiempo con un láser de alta potencia que interactúa con el núcleo de torio-229 atrapado en cristales de fluoruro de calcio. Son la siguiente generación de los relojes atómicos clásicos (desde 1949) y, en principio, pueden superarlos en estabilidad, aunque todavía no lo hacen.
Un reloj más preciso no es solo un detalle de laboratorio: sincroniza redes, GPS y mediciones de física fundamental donde una desviación mínima cambia el resultado. Quién paga la carrera son los presupuestos de investigación y, más adelante, quien controle el estándar de tiempo que usan las infraestructuras críticas. El anuncio de esta semana pone dos laboratorios en la misma línea de largada.
The Japan Times / Reuters: Científicos en Viena y Pekín crean los primeros relojes nucleares
En Okinawa mueven un diamante de un centímetro con spin electrónico
Investigadores del Okinawa Institute of Science and Technology (OIST) desplazaron un diamante levitado de un centímetro usando solo la fuerza del spin de electrones en centros de nitrógeno-vacante, según un trabajo en Science Advances. Es el objeto más masivo en el que se observa una respuesta mecánica directa a un efecto cuántico de ese tipo, ocho o nueve órdenes de magnitud por encima de los experimentos spin-mecánicos previos. El montaje combina levitación diamagnética de grafito, un diamante sobre un imán y un interferómetro con precisión de picómetros.
La meta no es el diamante en sí: es acercar la superposición cuántica a masas donde la gravedad importa, el territorio donde chocan la mecánica cuántica y la relatividad general. En el camino aparecen sensores ultrafinos para ondas gravitacionales o materia oscura. Quién financia esa frontera son laboratorios públicos y agencias que compiten por la próxima plataforma experimental; el premio científico es poder poner “un gato de Schrödinger” a escala casi cotidiana.
UNSW y UtmoLight marcan 23,5% en un submódulo grande de perovskita
Ingenieros de la University of New South Wales, con el fabricante chino UtmoLight, lograron una eficiencia certificada y estabilizada de 23,5% en un submódulo de perovskita de 30×30 cm (área de apertura 676 cm²), 0,6 puntos por encima del récord previo. El truco fue eliminar la capa convencional de óxido de níquel, que evita cortocircuitos pero reacciona mal con la perovskita y suma un paso de fabricación. El siguiente paso es un módulo de 2,8 m² con meta de 18%–19%.
Pasar de una celda de 1 cm² a casi 700 cm² sin perder eficiencia es el cuello de botella real de la perovskita: el material que brilla en laboratorio suele fallar al escalar. Quién paga el desarrollo es la sociedad universidad-industria; quién cobra, si la estabilidad acompaña, es el fabricante que pueda producir paneles baratos y livianos sin el proceso del silicio. El récord de esta semana no cierra ese dilema, pero acorta la distancia entre el laboratorio y la línea de producción.