Preparo todos los días este resumen de temas que me llaman la atención. Desde ahora lo comparto. Si te interesa, por favor compartilo; si no, al pie está un link para desuscribirte.
Paraguay
El BCP sube a 5% el crecimiento de 2026 y baja la inflación esperada a 3%
El déficit fiscal llega a 2,0% del PIB a septiembre y los ingresos de Itaipú caen 25,9%
Con el hato en su nivel más bajo en 15 años, el USDA igual ve más exportaciones de carne en 2027
Mundo
Los hutíes atacan instalaciones saudíes y el Brent cierra en US$ 109,55
Brasil llega al balotaje con encuestas divididas y más cobertura contra el real
China crece 4,5% en el tercer trimestre con exportaciones fuertes y consumo débil
Más allá de los mercados
El núcleo de la Tierra podría estar filtrando hidrógeno hacia el manto
Urano y Neptuno, los gemelos del sistema solar, tendrían orígenes distintos
Un omóplato de 75.000 años muestra una muerte por lanza de madera en Shanidar
Arte del día
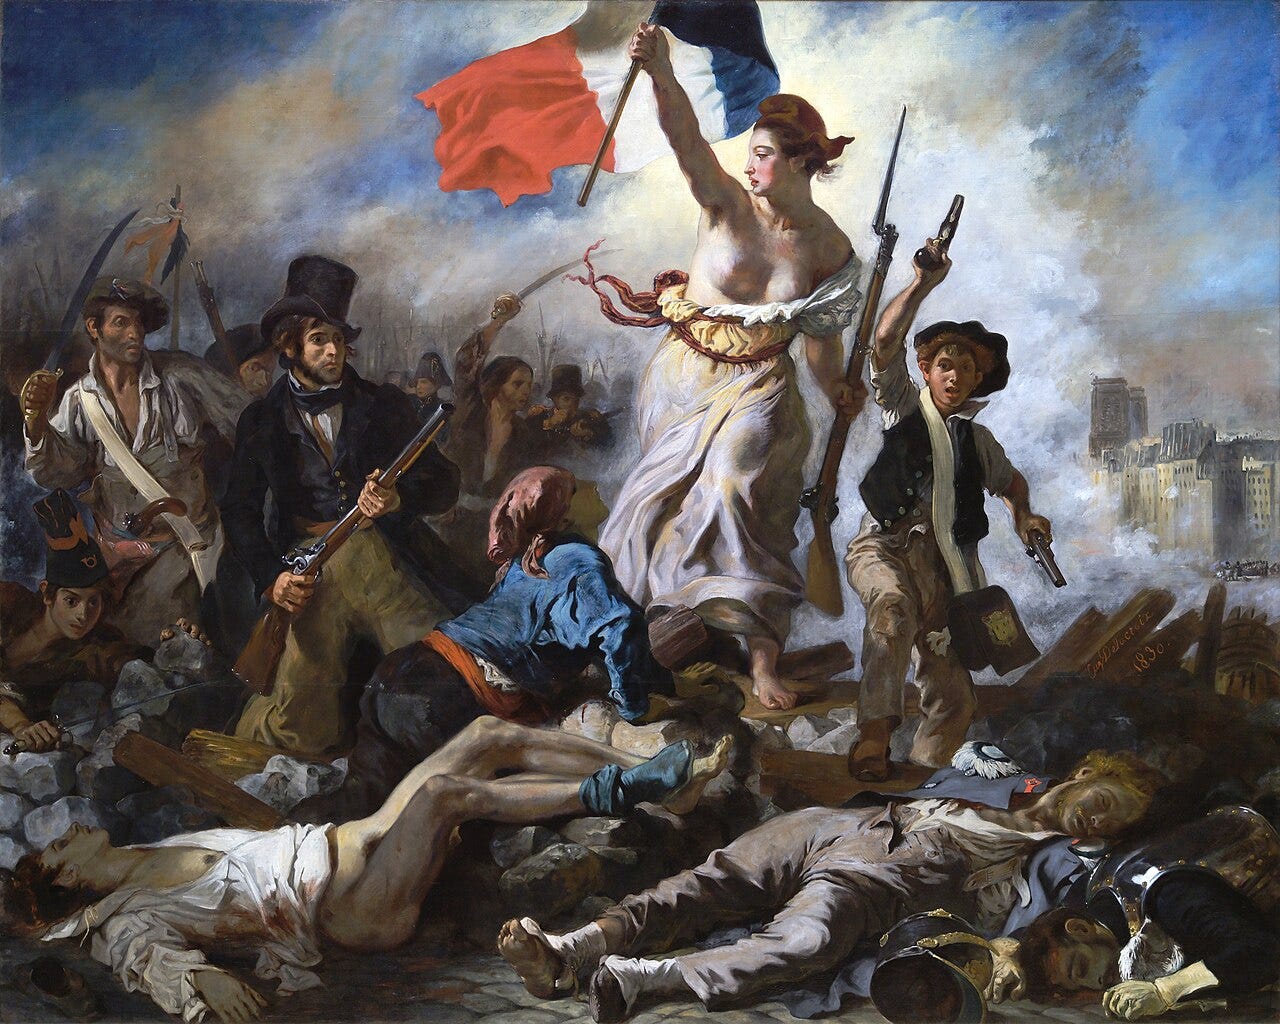
Le 28 juillet 1830. La Liberté guidant le peuple (1830) de Eugène Delacroix está en el Louvre y es impresionante. Produce varios sentimientos encontrados.
Paraguay
Cinco por ciento: el BCP corrige al alza, pero la inversión queda atrás
El Banco Central del Paraguay (BCP) elevó de 4,5% a 5% su proyección de crecimiento del PIB para 2026 en el Informe de Política Monetaria (IPoM) presentado el 16 de octubre. Es la segunda revisión al alza del año: en diciembre la estimación era 4,2%. Electricidad y agua pasa de 7,4% a 12,8% por mayor generación de las binacionales, el comercio de 3,5% a 5,1% y el gobierno de 2,6% a 4,1%; la ganadería, en cambio, baja de 0,1% a −4,5%. Por el lado de la demanda, el consumo público sube de 1,5% a 4,5% y las exportaciones de 3,5% a 5%, mientras el consumo privado baja a 4,1% y la inversión (FBKF) de 2,2% a 1,3%, después de crecer 12,2% en 2025. La inflación esperada para diciembre baja de 3,3% a 3%, con la interanual de septiembre en 1,7%, y la tasa de política monetaria sigue en 5,50%.
El mecanismo de la revisión es de composición: el medio punto extra sale de energía, comercio y gasto del Estado, no de inversión privada, que se frena. Un crecimiento empujado por consumo público es más caro de sostener cuando el déficit anualizado ronda 3% del PIB, como muestra la pieza siguiente. Con la inflación por debajo de la meta de 3,5% y la tasa en 5,50%, la tasa real es alta: gana quien ahorra en guaraníes y paga quien se endeuda para invertir. Se benefician el comercio y la recaudación de corto plazo; el costo lo asume el crecimiento potencial si la inversión se queda en 1,3%.
La Nación: El BCP eleva la proyección de crecimiento económico a 5 % para 2026
Perspectivas: BCP eleva a 5% la proyección de crecimiento económico para el 2026
Déficit de 2,0% del PIB: el guaraní fuerte también le cobra al fisco
El Ministerio de Economía y Finanzas (MEF) informó el 19 de octubre que la Administración Central acumuló a septiembre un déficit de G. 7.822 mil millones (US$ 1.257,8 millones), equivalente a 2,0% del PIB. Los ingresos totales crecieron 1,6%: la recaudación tributaria subió 2,4%, con los impuestos al comercio exterior en baja por la apreciación cambiaria. Los ingresos de las binacionales cayeron 17,3%, con Itaipú en −25,9% por el guaraní fuerte y el mayor consumo interno de energía, y Yacyretá en +66,7%. El gasto total creció 11,2%, con salarios, programas sociales y pagos atrasados por medicamentos; la inversión pública sumó US$ 807,3 millones, con el MOPC 39,4% arriba. En doce meses, el déficit es de 3,0% del PIB, y el MEF estima cerrar 2026 en 3,2%.
El mecanismo es cambiario: una parte de los ingresos no tributarios y de la base de los impuestos a la importación está en dólares, mientras salarios y proveedores se pagan en guaraníes. Cada guaraní más fuerte achica esa caja. A la vez, el gasto crece siete veces más rápido que el ingreso (11,2% contra 1,6%). Ganan los proveedores y contratistas que cobran deudas atrasadas, y el importador que paga menos tributos en guaraníes; paga el margen fiscal de 2027 y el argumento de disciplina fiscal que sostiene la calificación de riesgo.
ABC Color: MEF informó que déficit fiscal anualizado llega al 3% del PIB, casi US$ 2.000 millones a setiembre
Menos vacas, más kilos: la ganadería resta al PIB y apuesta a exportar en 2027
La ganadería es el único sector que el BCP proyecta en caída este año (−4,5%), por menor faena y la recomposición del hato. Según el informe anual de la oficina del USDA en Buenos Aires, del 11 de septiembre, el hato bajó de un promedio de 14 millones de cabezas en 2014–2021 a unos 12,8 millones en 2026, el nivel más bajo en 15 años, después de sequías que obligaron a vender hembras. Las exportaciones de carne de enero a julio sumaron 164.000 toneladas peso producto, 23% menos que un año antes. Aun así, el USDA proyecta para 2027 una faena de 2,4 millones de cabezas (50.000 más) y exportaciones de 460.000 toneladas equivalente carcasa. La proyección global del USDA que citó Valor Agro el 17 de octubre ubica a Paraguay en 400.000 toneladas, 5% más, mientras el comercio mundial de carne bovina cae 0,6%.
El mecanismo es de precios relativos: con terneros escasos y caros, el productor retiene vientres y engorda más cada animal (unos 14 kilos más por res en 2026), así que hay menos faena hoy para tener más oferta mañana. Paga la industria frigorífica: el USDA anota que desde mediados de 2025 el ganado subió más rápido que los precios de exportación y que el guaraní fuerte recortó márgenes. Se benefician el criador, que cobra precios altos por el ternero, y compradores como Chile, Israel y EE.UU. si llega la oferta de 2027. El riesgo es el clima: otra sequía obligaría de nuevo a vender vientres.
El Nacional: Paraguay crecería en exportaciones de carne en 2027 pese a la caída del comercio mundial
USDA FAS: Livestock and Products Annual: Paraguay
Mundo
Hutíes contra Arabia Saudita: el Brent cerca de US$ 110 y Ormuz a menos de la mitad del flujo
Los hutíes de Yemen, alineados con Irán, dijeron el lunes 19 que atacaron objetivos saudíes, entre ellos una instalación de Aramco en Yanbu, el yacimiento de Shaybah y los aeropuertos de Riad y Abha; Arabia Saudita no lo confirmó. El domingo, un petrolero explotó tras tocar una mina en el sur del estrecho de Ormuz, según la Guardia Revolucionaria iraní. Kpler calcula que el flujo de crudo por la región bajó la semana pasada a un promedio de 8,5 millones de barriles diarios, desde más de 20 millones. El Brent cerró en US$ 109,55 (−0,3%), después de caer más de US$ 3 en la sesión tras el máximo de cinco meses de la semana pasada, y el WTI subió 2,2%, a US$ 103,66. El viernes, Trump firmó una orden que exime algunas sanciones y aranceles a la energía rusa.
El mecanismo es de oferta física: el problema no es el precio de un día sino cuántos barriles pasan por Ormuz. La exención a Rusia agrega barriles en el papel, pero no reabre la ruta. Pagan los importadores netos de combustibles, Paraguay entre ellos vía surtidor, y los bancos centrales que tienen que decidir si el shock es transitorio; se benefician los productores fuera del golfo, como EE.UU., Brasil y Guyana. Con las elecciones de medio término del 3 de noviembre, Washington tiene incentivos para bajar el precio aunque cueste roces con sus aliados.
CNA / Reuters: Brent crude edges lower, even after Houthi attacks on Saudi infrastructure
CNBC: Brent tops $109 after Houthis claim attacks on Saudi Arabia
Seis días para el balotaje: el mercado compra seguro contra su propia apuesta
A seis días del balotaje del 25 de octubre, las cuatro encuestas del lunes se dividieron. AtlasIntel da 51,1% a 48,9% de los votos válidos a Flávio Bolsonaro sobre Lula (antes, 52,8% a 47,2%) y PoderData 52% a 48%, ambas fuera del margen de error; BTG/Nexus (50,3% a 49,7%) y Futura (50,4% a 49,6%) muestran empate técnico. En Polymarket, el contrato de Flávio bajó a unos 76,85 centavos; en Kalshi se mantuvo en 79. Según Bloomberg Línea, los risk reversals del real a un mes superaron 6%, el nivel más alto desde 2020, y las posiciones abiertas en puts del Ibovespa están en máximos desde abril. El debate de Globo es el 23 de octubre.
El mecanismo es de posicionamiento: después del primer turno entró mucho capital apostando a un gobierno con ajuste fiscal (casi R$ 16.000 millones de flujo extranjero a la bolsa hasta el 9 de octubre), y ahora ese mismo inversor paga por protegerse. Si gana Flávio, la duda pasa a ser cuánto ajuste está dispuesto a hacer: ya apoyó el fin de la escala 6x1. Si gana Lula, el seguro paga y el real se debilita. Para Paraguay, el canal es el tipo de cambio con Brasil: un real débil abarata la competencia brasileña en carne y manufacturas y pega al comercio de frontera.
FinancialMarkets.com: Two Brazil polls show a tie and two show Flávio clear of the margin
Bloomberg Línea: Demanda por hedge para dólar e bolsa cresce antes do segundo turno das eleições
China crece 4,5% con un solo motor
China creció 4,5% interanual en el tercer trimestre, contra 4,3% en el segundo y 4,4% esperado en el sondeo de Reuters, según la Oficina Nacional de Estadísticas el 19 de octubre; contra el trimestre anterior avanzó 1,2%. De enero a septiembre suma 4,6%, dentro de la meta de 4,5% a 5%. Por dentro, la inversión en activos fijos cae 7,2% interanual, la inversión inmobiliaria más de 20% y las ventas minoristas suben 2,6% (los bienes, apenas 1,0%), mientras la producción de baterías y de robots industriales crece más de 29%. El superávit comercial va camino de superar el récord de US$ 1,2 billones de 2025.
El mecanismo es un solo motor: la demanda externa, sobre todo de componentes para centros de datos, compensa una economía interna que no consume ni invierte. Eso exporta deflación: China vende más barato y la presión cae sobre industrias rivales en Europa, EE.UU. y América Latina, que responden con aranceles. Adentro paga el hogar chino, con su patrimonio inmobiliario en baja; afuera, el fabricante que compite con esos precios. Para los exportadores de soja y carne, una China que crece sin consumo es un comprador estable, pero no uno que se expanda.
National Bureau of Statistics of China: National economy was generally stable in the first three quarters
BBC: China’s growth accelerates as AI boom helps boost exports
Más allá de los mercados
Hidrógeno liviano desde el núcleo: una pista en las lavas de Islandia y Baffin
Un equipo liderado por Wenzhong Wang, de la Universidad de Ciencia y Tecnología de China, publicó en Science Advances simulaciones de cómo se reparten el hidrógeno liviano y el deuterio cuando el océano de magma primitivo se cristaliza y forma el manto. El resultado: la cristalización deja el manto casi uniforme y no explica las lavas con muy poco deuterio de plumas profundas, como las de la isla de Baffin, en el Ártico canadiense, y las de Islandia. Esas mismas rocas tienen relaciones altas de helio-3 a helio-4, otra firma asociada al núcleo. Los autores concluyen que hidrógeno pobre en deuterio se habría filtrado del núcleo metálico al manto durante miles de millones de años; cómo cruza ese límite sigue sin explicarse.
El mecanismo es de descarte: si enfriar el magma no produce la firma, la fuente más probable es el núcleo. Gana la idea de que parte del agua del planeta quedó guardada en el metal desde la formación de la Tierra y sale de a poco por las plumas del manto; pierde fuerza la hipótesis de que la firma se fijó al cristalizarse el magma. El costo es que se trata de una conclusión por simulación y por descarte, y falta un mecanismo físico observado para el paso del núcleo al manto.
Phys.org: Earth’s core may have been leaking hydrogen for billions of years
Science Advances: Hydrogen isotopes reveal water leakage from the core
Urano y Neptuno no serían gemelos de origen
Un equipo internacional liderado por T. Briand publicó en Astronomy & Astrophysics un análisis del monóxido de carbono (CO) en las atmósferas de Urano y Neptuno, combinando modelos de química y transporte con observaciones de ALMA. El CO sube desde capas profundas y sirve para estimar la relación carbono/oxígeno (C/O) debajo de las nubes. Neptuno aparece más rico en oxígeno que Urano y con un C/O más bajo, aunque los rangos se superponen. Comparado con un modelo del disco primitivo, el resultado sugiere que Urano se formó cerca de su órbita actual y Neptuno más cerca del Sol, donde los sólidos tenían más oxígeno, antes de migrar. Solo la Voyager 2 visitó ambos planetas, en 1986 y 1989.
El mecanismo es químico: la composición funciona como huella del lugar donde se juntó el material. Se beneficia la ciencia de exoplanetas, porque los planetas del tamaño de Urano y Neptuno son más de la mitad de los cerca de 6.000 detectados, y dos historias distintas para dos gemelos obligan a revisar los modelos de formación. El costo es la incertidumbre sobre la circulación vertical en esas atmósferas, que solo una misión como el Uranus Orbiter and Probe, prioridad de la Academia Nacional de Ciencias de EE.UU. desde 2023, podría despejar.
Phys.org / Astronomy & Astrophysics: Planetary ‘twins’ Uranus and Neptune may have different origin stories
Shanidar A: violencia y cuidado en un mismo neandertal
Investigadores de la Universidad de Cambridge liderados por Emma Pomeroy publicaron el 15 de octubre en Scientific Reports el análisis de Shanidar A, un neandertal adulto de unos 45 años hallado en la cueva de Shanidar, en el Kurdistán iraquí, con unos 75.000 años de antigüedad. Su omóplato izquierdo, casi intacto bajo 7,5 metros de roca y sedimento, tiene una perforación circular de 15 mm con bisel de salida, compatible con una lanza de madera afilada y no con una punta de piedra. La lanza habría atravesado el pecho de adelante hacia atrás, en lo que el equipo lee como un posible golpe al corazón. El mismo individuo tenía un incisivo partido por un golpe en la cara al menos un año antes, lo que indica que otros lo cuidaron.
El mecanismo de la evidencia es la forma del agujero: una punta redondeada deja un círculo; una de piedra, un corte plano o angular. Eso suma un caso temprano de violencia letal con armas de madera, un material que casi nunca se conserva, y podría ser la primera evidencia de lanzas de madera afilada en el Medio Oriente prehistórico. La arqueología gana una imagen doble: los mismos grupos que mataban con lanzas cuidaban a sus heridos y volvían al mismo lugar a enterrar a sus muertos. Lo que no se puede saber es el contexto: accidente de caza o ataque entre neandertales.